新居建築で現預金がすっからかんに!再び家計を見直して、月約22万円貯めてます
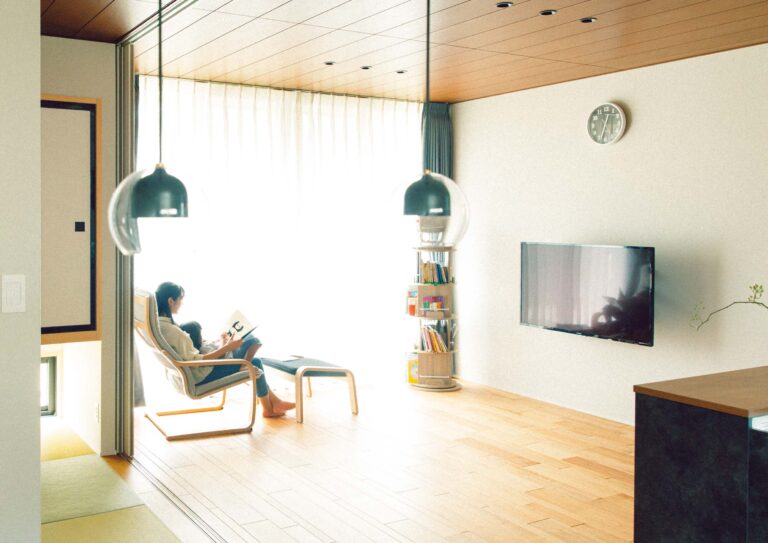
2024年、節約を頑張り過ぎずに暮らしを楽しみながら貯める、バランスのよいやりくりで「やりくりスター賞」に輝いたすうさん。そのとき語っていた「中古住宅を建て替えたい」という夢が、なんと早くも実現。でもその結果、貯金がゼロに!
「建て替えの諸費用を払ったら現預金が底をつき、一時は不安に。毎月のローン返済額も以前の倍近くになり、しばらくは家計の調整が大変でした」。
とはいえ、「無理は続かないし、物価が高いのは仕方ないので」と、節約は引き続きできる範囲で実践。夫婦で資格を取って収入を上げるなどの努力も続けたことで、今の暮らしに合う家計を守りながら、再び貯蓄が安定。不安解消にもつながったようです!
すうさんのプロフィール
すうさん(岩手県 28歳)
夫(32歳)、長女(3歳)の3人家族。週5在宅ワークの会社員(経理)。24年11月、中古住宅から念願の注文住宅に自宅を建て替え。
※取材当時
Total Money Data
| 夫月収(手取り) | 36万円 |
| 妻月収(手取り) | 21万円 |
| 児童手当(年間) | 12万円 |
| 世帯ボーナス(年間・手取り) | 80万円 |
| 月貯蓄額 | 約22万円 |
| 年貯蓄額 | 約320万円 |
| 総資産額(24年11月に新居建築) | 約610万円 |
※貯蓄額は全て投資を含む
貯金ゼロから立て直した「お金と住まい」の工夫
建築用の資材、一つ一つの単価を出してもらって徹底比較した
建て替えの見積もりは想定よりかなりオーバー!
「これはムリ!と思い、見積もり書にはなかった各資材の単価も見せてもらい、細かくチェック。削りどころを探してなんとか許容範囲に収めました」
金利が上がっている今だからこそ、銀行の担当者にまめに連絡した
契約した住宅ローン金利が0.6%から0.9%に上昇!
「疑問は遠慮せず担当者に質問し、5年間は返済額が変わらないことを確認。今のうちに貯蓄に励み、相談しながら繰り上げ返済するつもりです。
マイホーム資金のために投資信託と個別株の一部を売って現金化した
自宅の建て替えは、それまでの住宅ローンをいったん完済し、新しくローンを組む必要が。
「ローンの残りと諸費用で約800万円。預金だけでは足りず、NISAの投資信託や個別株を売って、100万円ほど捻出しました。利益が少し出ていたので助かりました!」
■すうさんが現金化したもの
- 夫名義の投資信託→全体の半分を現金化
- 妻名義の個別株→1銘柄残して売却
電気代を下げるために太陽光発電の売電を始めた
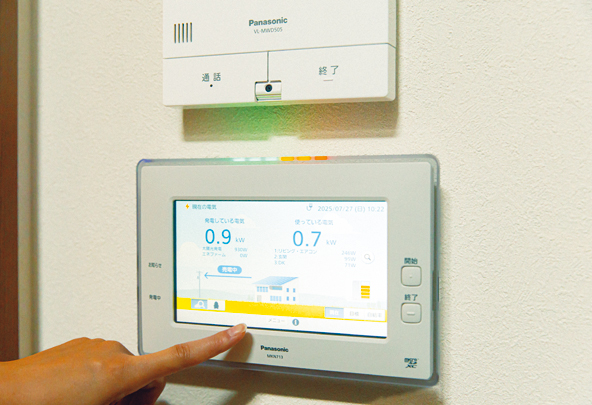
建て替えでソーラーパネルをつけ、発電した電気を売電。
「毎月、売電したお金が入り電気代が助かる! 灯油代がかかる暖房もやめたので、年間を通して光熱費を月1万円ほど減らせました」
新しい家に合わせて家具や家電を全て買い替えるのはやめた
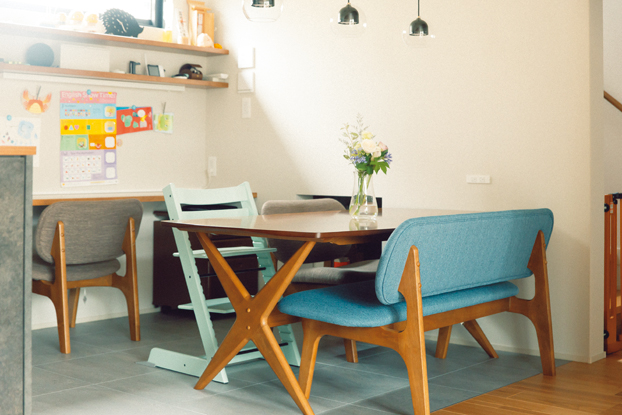
ダイニングテーブルや冷蔵庫は、前の家の物をそのまま使用。
「夫は新しいのを欲しがりましたが、お金を使い過ぎると、あとが大変だからと説得。今は、減ってしまった現預金の回復が最優先です」
夢を叶えたあとの柔軟な見直しが鍵
念願の新居建築で一時的に貯金が減っても、できる範囲の節約と工夫で速やかに家計を立て直すすうさん。
変化に合わせた柔軟な見直しと地道な行動こそが、ライフイベントを楽しみながら無理なく資産を増やし続ける秘訣かもしれません。
撮影/キムアルム
※記事の内容は記載当時の情報であり、現在と異なる場合があります。
※記事によっては、生成AI(Adobe Firefly、Geminiなど)によって制作された画像が含まれる場合があります。